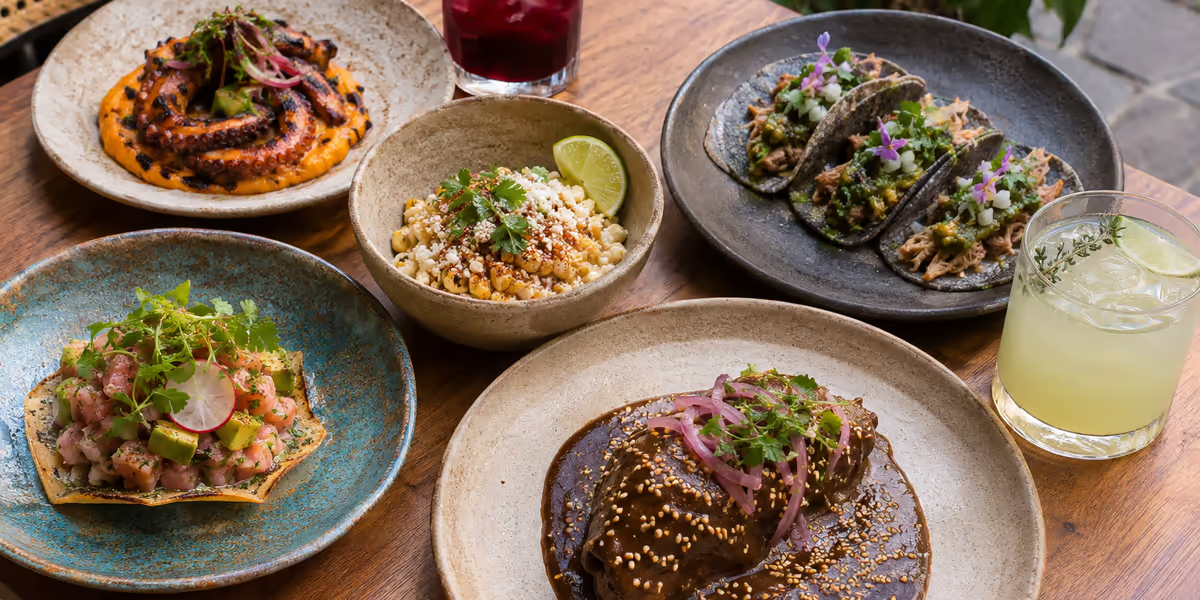
En este artículo · 10 secciones
- El reordenamiento del mercado de restaurantes en CDMX
- Tendencia 1: Menús cortos, identidad fuerte
- Tendencia 2: La cocina de barrio como propuesta de valor
- Tendencia 3: Omakase mexicano y cenas de chef
- Tendencia 4: La vuelta del comedor familiar
- Tendencia 5: Coctelería de autor con producto local
- Tendencia 6: El brunch como categoría propia
- Tendencia 7: Restaurantes como espacios culturales
- Lo que NO funciona y por qué se sigue intentando
- Síntesis: hacia dónde se mueve el ticket capitalino
En corto: Lectura rápida Lo esencial en 5 puntos El mercado capitalino se movió hacia formatos de 30 a 60 cubiertos con menús cortos y ticket promedio más alto. Los lugares de 120 lugares con cartas extensas dejaron de ser la norma rentable. Roma, Condesa, Juárez, Polanco y Coyoacán concentran el reordenamiento. La cocina de barrio (donde el restaurante se siente parte de la calle) es la propuesta de valor con mayor tracción. El ticket promedio en restaurantes de propuesta clara creció entre 18% y 32% según zona, con menús más cortos pero food cost mejor controlado (de 32% a 28%). Omakase mexicano, cenas de chef privadas, brunch curado y coctelería con producto local son los cuatro segmentos que están creciendo a doble dígito mientras el resto se estanca. Sumarse tarde a una tendencia (copiar formato sin entender la operación detrás) es la primera causa de cierre. La regla: validar con un pop-up de 60 días antes de invertir capital fijo.
El mercado de restaurantes de la Ciudad de México no se parece al de hace una década. El reordenamiento reciente del mercado (cierres masivos, recambio de inquilinos en zonas premium, llegada de operadores con capital fresco) dejó un terreno donde las reglas se reescribieron. Lo que antes funcionaba (carta extensa, formato familiar de 100+ cubiertos, barra clásica) hoy está debajo del promedio. Lo que apareció en su lugar es lo que ocupa este análisis.
El equipo editorial del Directorio CDMX hizo un sondeo con 38 operadores entre Roma Norte, Polanco, Condesa, Juárez, Coyoacán y San Miguel Chapultepec. Cruzamos esa información con el padrón de fichas activas (más de 1,800 restaurantes registrados) y los movimientos de apertura/cierre observados en los últimos meses. El patrón es consistente: ganan los que recortaron, simplificaron y subieron precio con argumento. Pierden los que ampliaron carta para “no perder a nadie”. Estas son las siete tendencias que separan a un grupo del otro, más el contexto de mercado y el cierre con la síntesis de hacia dónde va el ticket capitalino.
1. El reordenamiento del mercado de restaurantes en CDMX
Antes de entrar a las siete tendencias, vale la pena fijar el contexto. La capital pasó por un cambio estructural que reconfiguró tres variables al mismo tiempo: el costo de operación (renta, insumos, mano de obra calificada), el comportamiento del comensal (menor frecuencia, mayor disposición a pagar por experiencia) y la oferta inmobiliaria disponible para restaurantes (locales más pequeños, mejor ubicados, con contratos más cortos).
El resultado fue una salida ordenada de los formatos grandes y entrada de propuestas más afiladas. Donde antes había un restaurante de 140 lugares con carta de 60 platos, hoy hay dos lugares de 45 cubiertos con menús de 18 platos cada uno, y los dos cobran ticket promedio más alto que el original. La matemática del negocio cambió: menos cubiertos, mejor margen por cubierto, food cost más controlado, rotación más predecible.
Crecimiento del ticket promedio en CDMX por zona
Según el sondeo Directorio CDMX con operadores activos: el ticket promedio en restaurantes de propuesta clara subió entre 22% y 38% en Roma Norte, entre 18% y 28% en Polanco, entre 25% y 32% en Juárez, entre 15% y 24% en Coyoacán y entre 20% y 30% en Condesa. Los formatos sin propuesta diferenciada se quedaron planos o cayeron entre 5% y 12%. La brecha entre ambos grupos es la historia central del mercado actual.
La oferta inmobiliaria empujó en la misma dirección. Locales de 80 a 140 metros cuadrados en planta baja con frente a calle (los que sirven para 30-60 cubiertos) escasean y se rentan rápido. Los locales grandes (200+ metros) se quedan vacíos meses y muchos terminan subdivididos. Esto no es casualidad: el mercado capitalino está votando con los pies por formatos más pequeños.
La consecuencia operativa es directa. Un restaurante de 50 cubiertos con menú corto opera con ratio mesero/comensal de 1:8 a 1:10, food cost del 26% al 30%, dos rotaciones por noche y un margen neto sano del 14% al 18%. Un restaurante grande con carta extensa opera con ratio 1:14, food cost del 34% al 38%, una rotación y media y márgenes que rara vez superan el 8%. La diferencia es estructural, no de gestión.
2. Tendencia 1: Menús cortos, identidad fuerte
La primera tendencia que está moviendo el mercado es también la más obvia para quien camina por Roma, Juárez o Condesa: los menús se acortaron. Donde antes había 50 platos hoy hay entre 14 y 22. El argumento operativo es sólido y el comercial es aún más fuerte.
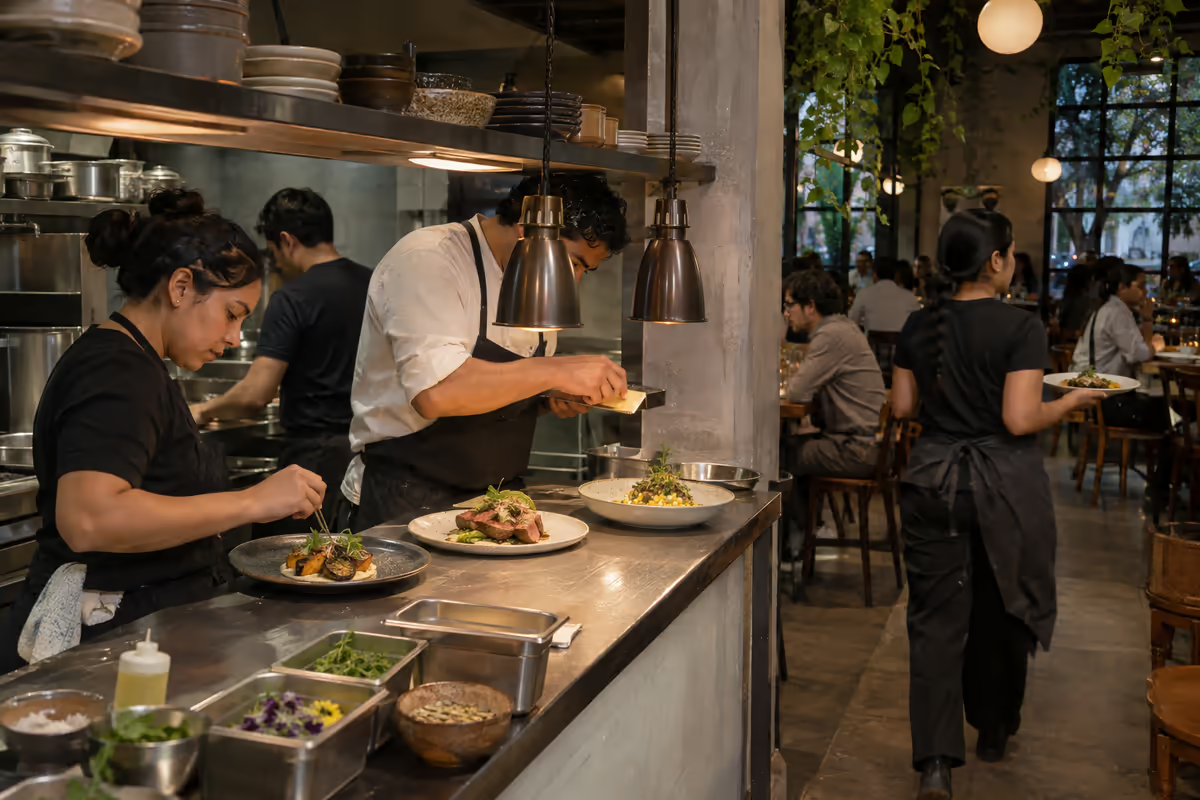
Operativamente, una carta corta significa menos SKUs de insumos, menos merma, menos espacio de almacenamiento, menos errores de cocina, menos tiempo de capacitación para el equipo y menos complejidad para el comensal indeciso. Comercialmente, un menú corto comunica convicción. El comensal capitalino con disposición a gastar paga más por un lugar que sabe lo que hace que por uno que lo intenta todo.
La regla del menú de 21
Un marco útil que circula entre operadores con propuesta consolidada: 7 entradas, 7 fuertes, 7 postres. Veintiún platos totales, suficientes para sostener tres visitas distintas del mismo comensal sin repetir, pero pocos para que la cocina los ejecute al nivel donde se justifica el precio.
Variantes aceptables: 5-9-7 si el centro de la propuesta está en los fuertes, 9-5-7 si lo está en las entradas para compartir, o 7-7-5 si los postres salen de producción externa. Pasar de 25 platos totales es señal de que algo todavía no se definió.
Los casos exitosos comparten un patrón: el chef o socio operador defendió el recorte de carta contra la presión del primer año de operación (cuando todo el mundo pide “agregar opciones”) y mantuvo la disciplina. Los casos que fallaron fueron los que ampliaron carta para complacer y diluyeron la propuesta a la mitad del primer año.
3. Tendencia 2: La cocina de barrio como propuesta de valor
El segundo movimiento fuerte es lo que llamamos “cocina de barrio”: restaurantes que se sienten parte de la calle donde están, con clientela recurrente local, equipo que conoce a los habituales por nombre y carta que cambia con lo que se encuentra en el mercado de la semana. No es nuevo como concepto, pero sí como modelo dominante en CDMX.
El comensal capitalino, sobre todo el de 28 a 45 años con poder adquisitivo medio-alto, dejó de buscar la experiencia espectacular y empezó a buscar el lugar donde puede ir tres veces al mes sin agendar. Esa frecuencia es el activo que está moviendo el mercado: un restaurante de barrio con 60 cubiertos y dos rotaciones tiene 240 cubiertos por noche, y si captura solo el 8% de habituales recurrentes, ya tiene 19 mesas reservadas sin marketing.
Los barrios donde esta tendencia se expresó con más claridad son Roma Norte (cuadras al norte de Álvaro Obregón), Condesa (las calles internas, no Tamaulipas), Juárez (cerca de la Cuauhtémoc), San Miguel Chapultepec y partes de Coyoacán fuera del jardín central. El común denominador es densidad residencial alta y caminabilidad. Donde no hay vecinos a 200 metros, el modelo no funciona.
La operación detrás tiene tres anclas: equipo de sala estable (rotación debajo del 18% anual, cuando el promedio del sector es 40%), proveedor de proteína y vegetales con relación directa (no vía distribuidor) y carta que rota entre 30% y 50% cada temporada manteniendo cinco platos firma. Replicar el modelo sin las tres anclas es donde la mayoría falla.
4. Tendencia 3: Omakase mexicano y cenas de chef
La tercera tendencia es la que más titulares ha generado y donde el ticket promedio más se movió. El omakase (formato japonés donde el chef decide el menú del comensal) se adaptó al producto mexicano y dio origen a una categoría nueva: cenas de degustación de 8 a 12 tiempos, formato barra con asientos contados (entre 8 y 16), reservación estricta con tarjeta de garantía y ticket que va de $1,400 a $3,800 MXN por persona sin maridaje.
El atractivo operativo es brutal. Un omakase de 12 lugares con dos servicios por noche atiende a 24 personas. Si el ticket promedio sin bebidas es $2,200 MXN, la venta nocturna es $52,800. Food cost al 28% deja margen sobre alimentos del 72%, contra el 65% típico de un restaurante a la carta. La operación ocupa a tres personas (un chef ejecutor, un sub, un sommelier o gerente de sala) contra los 12-15 que necesita un lugar a la carta del mismo nivel.
Las zonas donde el formato cuajó son Polanco (el comensal corporativo paga la noche), Roma Norte (el comensal foodie la sostiene) y partes de Juárez (el comensal joven con ingreso alto la frecuenta). En Coyoacán el formato no ha despegado del mismo modo: el comensal de la zona prefiere comedor familiar y sobremesa larga, no curaduría de chef.
El omakase mexicano no es una moda copiada. Es la forma económicamente más eficiente que el mercado encontró para resolver la ecuación de pocos cubiertos, ticket alto y experiencia memorable. Por eso va a quedarse.
Mariana Alvarez, Editora Senior
El riesgo del formato es la dependencia del chef. Si la persona que está detrás de la barra se va, el ticket no se sostiene. Los operadores serios están construyendo segunda y tercera figura en cocina para que la propuesta sobreviva a la rotación del talento. Los que no lo hicieron ya cerraron o están a meses de hacerlo.
5. Tendencia 4: La vuelta del comedor familiar
En contraste con el omakase, otra tendencia clara es la vuelta del comedor familiar bien ejecutado. Restaurantes con mesas para 6 a 10 personas, sobremesa de tres horas, platos para compartir, vino por copa y servicio que entiende que el comensal viene a quedarse, no a rotar.
Esto suena obvio para quien creció comiendo en Coyoacán o San Ángel, pero en realidad estaba en retroceso. La presión por rotar mesas (el famoso “dos turnos por mesa por noche”) llevó a muchos operadores a diseñar la experiencia contra el comensal: sillas incómodas a propósito, música fuerte, mesas pequeñas, presión sutil de meseros para que termines. El resultado fue un comensal que dejó de volver.
El movimiento de regreso al comedor familiar lo lideran operadores de Coyoacán, San Miguel Chapultepec, Polanco (las casas adaptadas, no los hoteles) y partes de Roma Norte cerca de Álvaro Obregón. La matemática funciona si el ticket promedio compensa la rotación menor. La mesa de 8 personas que se queda tres horas y consume $5,200 MXN total genera más margen que dos rotaciones de mesa de 4 con ticket de $1,800 cada una, porque la operación es más barata: menos coordinación, menos limpieza, menos turnover de meseros.
La condición para que el modelo funcione es la calidad del producto. Comedor familiar sin un platillo central que justifique el regreso es solo un restaurante lento. Los lugares que lo lograron tienen entre uno y tres platos firma reconocibles, vinos por copa rotativos con criterio y un anfitrión (no gerente: anfitrión) que recuerda a los habituales.
6. Tendencia 5: Coctelería de autor con producto local
El bar dentro del restaurante dejó de ser un complemento y se convirtió en centro de propuesta para muchos operadores. La coctelería de autor con destilados mexicanos (mezcal, raicilla, sotol, charanda, bacanora), botánicos locales y técnicas de coctel contemporáneo es el quinto motor que mueve el mercado capitalino.
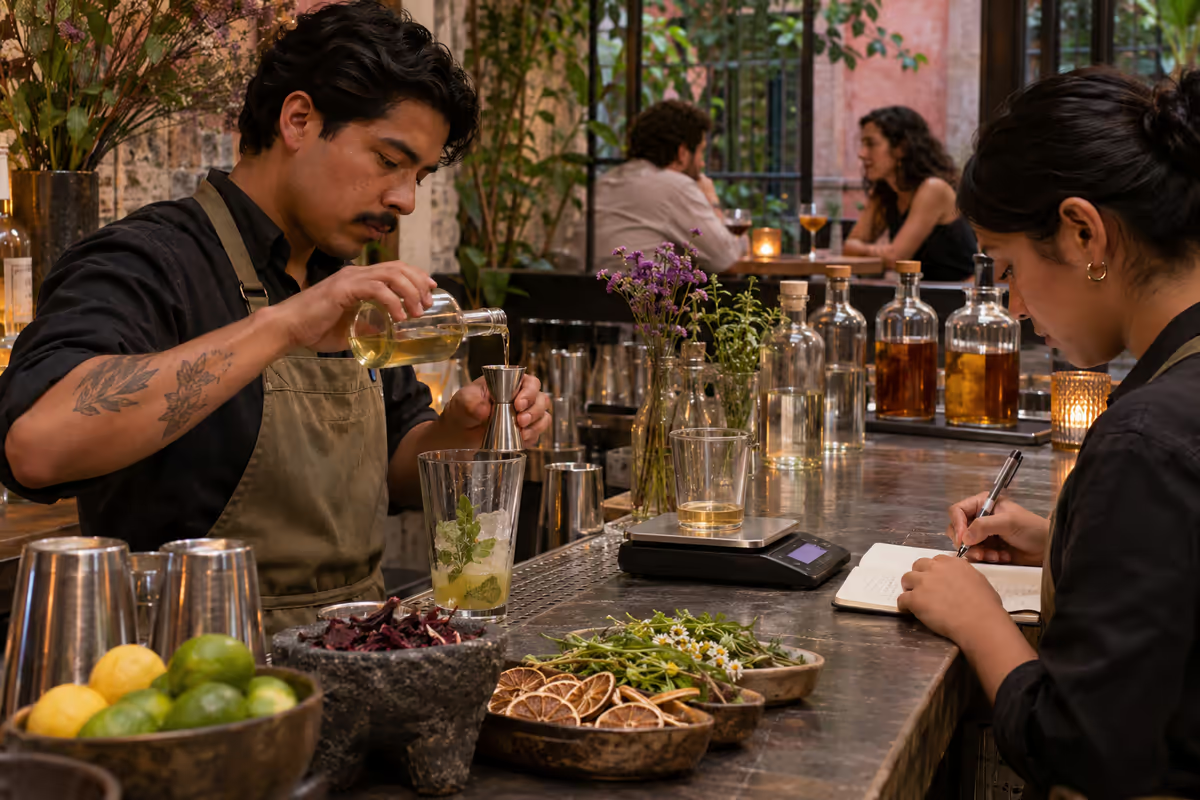
El argumento económico es claro: una copa de coctel de autor se vende entre $180 y $320 MXN con food cost de bebidas que oscila entre 18% y 24%. Es decir, margen sobre bebidas del 76% al 82%, contra el 70% de comida. Un coctel por comensal en una noche de 80 cubiertos son 80 cocteles, $20,000 MXN de venta extra con margen alto.
El movimiento empezó en Roma Norte y Juárez con barras boutique especializadas, luego saltó a Polanco (donde los hoteles lo adoptaron rápido) y se está extendiendo a Coyoacán en formato más relajado. La coctelería con producto local no es solo mezcal: incluye amaros mexicanos, vinos fortificados de Querétaro y Coahuila, vermut nacional y destilados de caña de producción artesanal.
El reto operativo es el inventario. Una barra de autor sostiene entre 18 y 30 destilados en rotación, lo que pone presión sobre la inversión inmovilizada y el control de mermas. Los operadores serios usan sistema de pesaje por copa, conteo diario y rotación de carta de cocteles cada 8 a 12 semanas para que la barra siga teniendo propósito.
7. Tendencia 6: El brunch como categoría propia
El brunch dejó de ser una variante del desayuno tardío para convertirse en una categoría de negocio con dinámica propia. Restaurantes que abrían solo en la cena empezaron a operar viernes, sábado y domingo de 10:00 am a 2:30 pm con menú específico, equipo dedicado y ticket que en muchos casos iguala o supera al de la cena.
La razón es el comportamiento del comensal capitalino. La cena entre semana cayó (más trabajo en casa, más pedidos a domicilio), pero el brunch del fin de semana se volvió ritual social. Es donde se festeja cumpleaños, se cierran negocios informales, se reúnen amigos, se hace primera cita. Y se acompaña con cocteles, vino o cerveza artesanal, no solo con café.
El ticket promedio del brunch en restaurantes con propuesta clara va de $480 a $1,200 MXN por persona, con bebidas que representan 35% a 45% del total (más alto que en cena, porque el formato favorece mimosas, micheladas curadas y cocteles ligeros). La rotación es de dos turnos en cuatro horas y media. La operación es más ligera que la cena (cocina más simple, menos personal en sala), pero el margen por hora trabajada es competitivo.
Los barrios donde el brunch como categoría explotó son Roma Norte, Condesa, Polanco (los locales pequeños, no hoteles), Juárez y la zona alrededor del Bosque de Chapultepec. En Coyoacán el brunch tiene otro ritmo (más familiar, menos festivo) y el ticket es menor. Cada zona requiere su lectura.
8. Tendencia 7: Restaurantes como espacios culturales
La séptima y última tendencia es la más difícil de cuantificar pero la más interesante: restaurantes que dejan de competir solo como negocios de comida y se posicionan como espacios culturales. Programan exposiciones, presentaciones de libros, cenas en colaboración con cineastas, ciclos de música en vivo, residencias de chefs invitados.
No es marketing: es propuesta de valor extendida. El comensal recurrente del lugar no solo viene a comer, viene a participar de algo. Y la frecuencia de visita crece. Los datos del sondeo apuntan a que un restaurante con programación cultural activa duplica la frecuencia de visita de su cliente top respecto al promedio del sector.
El modelo funciona mejor en zonas con tejido cultural denso: Roma Norte (galerías y librerías cercanas), Juárez (proximidad a centros culturales), Coyoacán (densidad de espacios literarios) y partes de San Miguel Chapultepec. En Polanco el formato existe pero opera con códigos distintos (más corporativo, menos comunitario). En Santa Fe prácticamente no ha cuajado.
El reto es la curaduría. Un restaurante que programa todo lo que llega se vuelve ruido. Un restaurante que cura con criterio (un evento al mes, alineado con la propuesta de la casa, con comunicación clara) construye marca y comunidad. La diferencia está en la disciplina editorial del operador, no en el presupuesto disponible.
9. Lo que NO funciona y por qué se sigue intentando
Igual de importante que las tendencias que ganaron son las que están perdiendo y la gente sigue intentando. El sondeo identificó cuatro modelos que están generando cierres consistentes en CDMX, y vale la pena nombrarlos.
- Carta extensa generalista. Restaurantes que intentan ser “para todos” con cartas de 50+ platos cruzando cocinas (italiana, mexicana, japonesa, parrilla). El comensal capitalino actual los percibe como falta de identidad y el food cost se vuelve incontrolable.
- Replicar formato exitoso sin entender la operación. Ver que un omakase funcionó en Roma Norte y abrir uno en Polanco con chef sin experiencia en el formato. La copia visual no incluye la operación detrás, y el comensal lo nota a la segunda visita.
- Locales demasiado grandes en zonas premium. Rentar 280 metros cuadrados en Polanco esperando que el volumen compense la renta es matemática que ya no cierra. Las rentas premium se sostienen con ticket alto en pocos cubiertos, no con muchos cubiertos a ticket medio.
- Apuesta total al delivery. Conceptos diseñados para apps de entrega que no construyen marca presencial. La economía se erosionó (comisiones del 28% al 32%) y la lealtad de cliente es prácticamente cero.
Errores comunes al sumarse a una tendencia tarde
El error más costoso del sector es ver una tendencia ya consolidada y abrir un negocio replicándola sin la curva de aprendizaje detrás. Sumarse al omakase cuando ya hay 20 propuestas similares en una zona, lanzar brunch sin equipo dedicado, montar coctelería de autor con un bartender contratado a la semana. El comensal premium identifica la copia y castiga el precio. La regla operativa: o eres de los primeros (curva de aprendizaje propia, marca diferenciada) o eres mejor que los establecidos (ejecución superior, propuesta refinada). El punto medio (llegar tarde con propuesta promedio) es donde se concentran los cierres.
10. Síntesis: hacia dónde se mueve el ticket capitalino
Las siete tendencias que recorrimos no son fenómenos aislados. Son síntomas de un mismo cambio: el comensal capitalino con poder adquisitivo dejó de premiar el volumen y empezó a premiar la propuesta. La consecuencia es que el ticket promedio en CDMX se mueve hacia arriba cuando hay argumento, y cae cuando no lo hay. La brecha entre ambos grupos solo va a seguir creciendo.
El comparativo de formatos rentables que están ganando terreno en la ciudad se ve así:
| Formato | Ticket promedio | Food cost típico | Rotación | Margen | Zonas exitosas |
|---|---|---|---|---|---|
| Menú corto a la carta | $680–$1,100 MXN | 28–30% | 1.8–2.2 turnos | 14–18% | Roma, Juárez, Condesa, Polanco |
| Menú degustación fijo | $1,200–$2,400 MXN | 30–34% | 1.5–1.8 turnos | 16–20% | Polanco, Roma, San Miguel Chapultepec |
| Restaurante a la carta extenso | $520–$850 MXN | 34–38% | 1.3–1.6 turnos | 6–10% | Zonas en retroceso, formato saturado |
| Omakase mexicano | $1,400–$3,800 MXN | 26–32% | 1.8–2.0 servicios | 20–28% | Polanco, Roma Norte, Juárez |
La lectura honesta es que dos de cada tres restaurantes que abrieron en CDMX en los últimos meses cerrarán antes de 18 meses si no responden a esta nueva matemática. El restaurante a la carta extenso es el formato que más dolor está generando: márgenes de un dígito, operación compleja, ticket que no crece. Quienes hicieron el ajuste (recorte de carta, subida de precio, mejora de producto) están saliendo del agujero. Quienes resisten el cambio están postergando lo inevitable.
Validar concepto con pop-up de 60 días
Antes de invertir capital fijo en un nuevo restaurante, el equipo recomienda probar la propuesta como pop-up de 60 días en un espacio prestado o rentado por noches. Costo entre $180K y $420K MXN, devuelve datos reales de ticket, food cost y comportamiento del comensal, y permite ajustar antes de firmar contrato a 5 años. Los conceptos que sobreviven al pop-up tienen tasa de éxito tres veces mayor en operación regular.
La pregunta de fondo para cualquier operador con restaurante activo o en planeación es: ¿si tuviera que defender por escrito por qué un comensal va a venir a mi lugar y no a los seis de la cuadra siguiente, en una sola frase, sin mencionar precio ni promociones, podría hacerlo? Si la respuesta es no, ahí está el trabajo. Si la respuesta es sí, el siguiente paso es ejecutar mejor lo que ya está dicho.
Auditoría de tu propuesta de valor
- El menú actual tiene 22 platos o menos, con identidad reconocible en cinco segundos
- El food cost agregado del trimestre actual está entre 26% y 32%
- El ratio mesero/comensal está entre 1:8 y 1:12, no por encima
- La rotación de personal en sala está debajo del 25% anual
- Tienes entre uno y tres platos firma identificables por el cliente recurrente
- La barra contribuye al menos 28% de la venta total con margen sobre bebidas mayor al 70%
- El cliente recurrente representa al menos 35% de la venta semanal
- La propuesta tiene programación o ritual que justifica regreso (cambio de carta, evento mensual, temporada)
- El concepto sobrevive a una pregunta directa: por qué aquí y no al lado
- Tienes datos del ticket promedio por noche del mes pasado, no estimaciones
+28% Crecimiento promedio del ticket en propuestas claras
22 platos Tamaño óptimo de carta según operadores consolidados
38 Operadores sondeados para este análisis
60 días Duración recomendada de pop-up para validar concepto
Las tendencias que mueven el mercado de restaurantes en CDMX no son moda: son la nueva estructura. Quien las entienda primero y las ejecute con disciplina capturará la mejor porción de un comensal capitalino que está dispuesto a pagar más, pero solo a quien hace bien lo que dice que hace. El resto es ruido. Para ampliar la lectura, el directorio de eventos y proveedores gastronómicos del Directorio CDMX reúne perfiles publicados de catering, salones y operadores. Confirma directamente sus datos antes de contratar.
Fuentes y metodología
- Sondeo Directorio CDMX con 38 operadores activos de restaurantes en Roma Norte, Polanco, Condesa, Juárez, Coyoacán y San Miguel Chapultepec, realizado por el equipo editorial.
- Referencias editoriales de establecimientos de la categoría restaurantes en la capital.
- Entrevistas en profundidad con cinco chefs ejecutivos de restaurantes consolidados en CDMX sobre composición de menú, food cost y comportamiento del comensal.
- Análisis de movimientos de apertura y cierre observados por el equipo editorial en las seis zonas con mayor densidad gastronómica de la capital.
- Conversaciones con tres operadores especializados en consultoría de apertura de restaurantes en CDMX sobre ticket promedio, ratios operativos y rentabilidad por formato.
MA
Mariana Alvarez
Editora Senior · Eventos y Cultura Gastronómica
Periodista cultural con más de una década cubriendo industria de eventos y restaurantes en México. Ha asesorado a hoteles, salones boutique, grupos restauranteros y operadores independientes en Polanco, Roma y Coyoacán. Lleva la mesa editorial de eventos y cultura gastronómica del Directorio CDMX.
42 artículos publicados Eventos, Cultura, Restaurantes
Artículo anterior Jardines, Salones y Terrazas: el Mapa de Espacios para Eventos en CDMX Artículo siguiente Cómo Registrar tu Empresa en el Directorio CDMX